
La stratégie de Franck Pengam
Viser un revenu stable, sans avoir besoin que la Bourse monte
Presque tous nos placements ne rapportent que quand la Bourse monte. Dans ce guide de 16 pages, Franck Pengam explique la stratégie qu'il utilise pour une partie de son argent : la prime est encaissée à tous les coups, et elle est conçue pour traverser les crises sans les subir. Vous n'avez rien à apprendre ni à surveiller : des professionnels l'appliquent pour vous.


Pourquoi ce guide
« À chaque crise, tout le monde stresse. Avec une partie de mon argent, je ne cherche plus à deviner où va la Bourse. J'ai fait un choix : renoncer aux fortes hausses pour viser la stabilité. Dans ce guide, je vous explique comment. »
Franck Pengam, fondateur de Géopolitique Profonde
Ce n'est pas une formation
Vous placez une somme, des professionnels font le reste
Ni cours à suivre, ni écran à surveiller, ni décision à prendre chaque matin. Le guide sert à comprendre la méthode avant de confier votre argent, pas à l'appliquer vous-même.
Une formation au trading
- Des heures de vidéos à suivre
- Des positions à ouvrir et à surveiller vous-même
- Des décisions à prendre seul, en pleine panique
La stratégie neutre
- Vous confiez une somme à des gérants professionnels
- Ils appliquent la stratégie en continu, par contrats de 30 à 45 jours pour les plus courts, selon des règles écrites
- Vous suivez le résultat, sans rien avoir à faire
- Votre argent reste récupérable : comptez jusqu'à deux mois
- Une stratégie de long terme, pensée pour les bons pères de famille
Ce qui change
Ce qui se passe pour votre argent, dans chaque cas
Un placement classique en Bourse ne gagne que dans un seul sens. La stratégie neutre encaisse sa prime dans les quatre premiers cas, sans avoir besoin que la Bourse monte. Son vrai revers : quand la Bourse s'envole, elle gagne peu, parce qu'elle ne suit pas la hausse. Et quand une action s'effondre, la stratégie ne la détient pas : elle n'a qu'un contrat sur cette action, la chute se passe sans elle. Au pire, elle l'achète au prix qu'elle avait choisi, et en tire une prime de plus chaque mois, le temps qu'elle remonte.
actions, fonds, assurance-vie en unités de compte
Le vrai revers, c'est de gagner peu quand la Bourse s'envole. Quand une action est achetée au prix fixé, le portefeuille bouge davantage le temps qu'elle remonte, en échange d'une prime de plus chaque mois. Le revenu visé n'est pas garanti, et le guide détaille ces cas, chiffres à l'appui.
Le mécanisme
La stratégie vend l'assurance contre la baisse
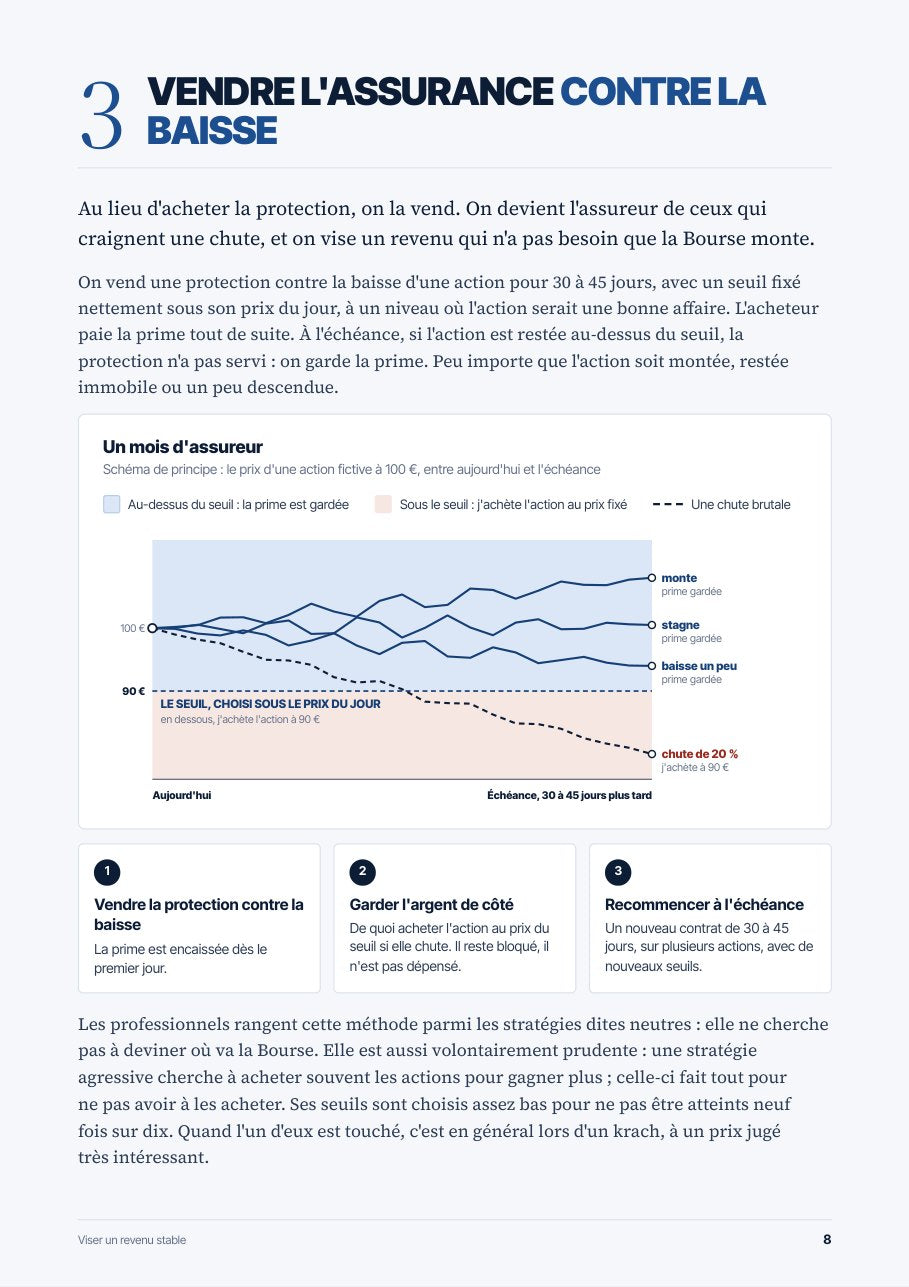
Sur les marchés, ceux qui craignent une chute paient une prime pour se protéger, comme une assurance. La stratégie neutre vend cette protection pour une durée fixée à l'avance, de 30 à 45 jours pour les contrats les plus courts, avec un seuil fixé nettement sous le prix du jour, à un niveau où l'action serait une bonne affaire. Tant que l'action reste au-dessus, la prime est gardée. C'est une stratégie volontairement prudente : une stratégie agressive cherche à acheter souvent pour gagner plus, celle-ci fait tout pour ne pas avoir à acheter. Voici ce que font les gérants, à votre place.
- 1
Ils vendent la protection contre la baisse
Sur plusieurs actions, chacune entre 1 et 10 % du portefeuille, pour 30 à 45 jours ou plus. La prime est encaissée dès le premier jour.
- 2
Ils gardent l'argent de côté
De quoi acheter l'action au prix du seuil. Les seuils sont choisis à partir des graphiques et des probabilités, pour ne pas être atteints neuf fois sur dix : la plupart du temps, l'argent n'entre même pas en Bourse.
- 3
Ils recommencent à l'échéance
Avec de nouveaux seuils. Si une action s'effondre, ils l'achètent au prix fixé, puis vendent dessus une protection contre la hausse. De votre côté, il n'y a rien à faire.
Dans le guide
16 pages, du principe jusqu'aux questions à poser
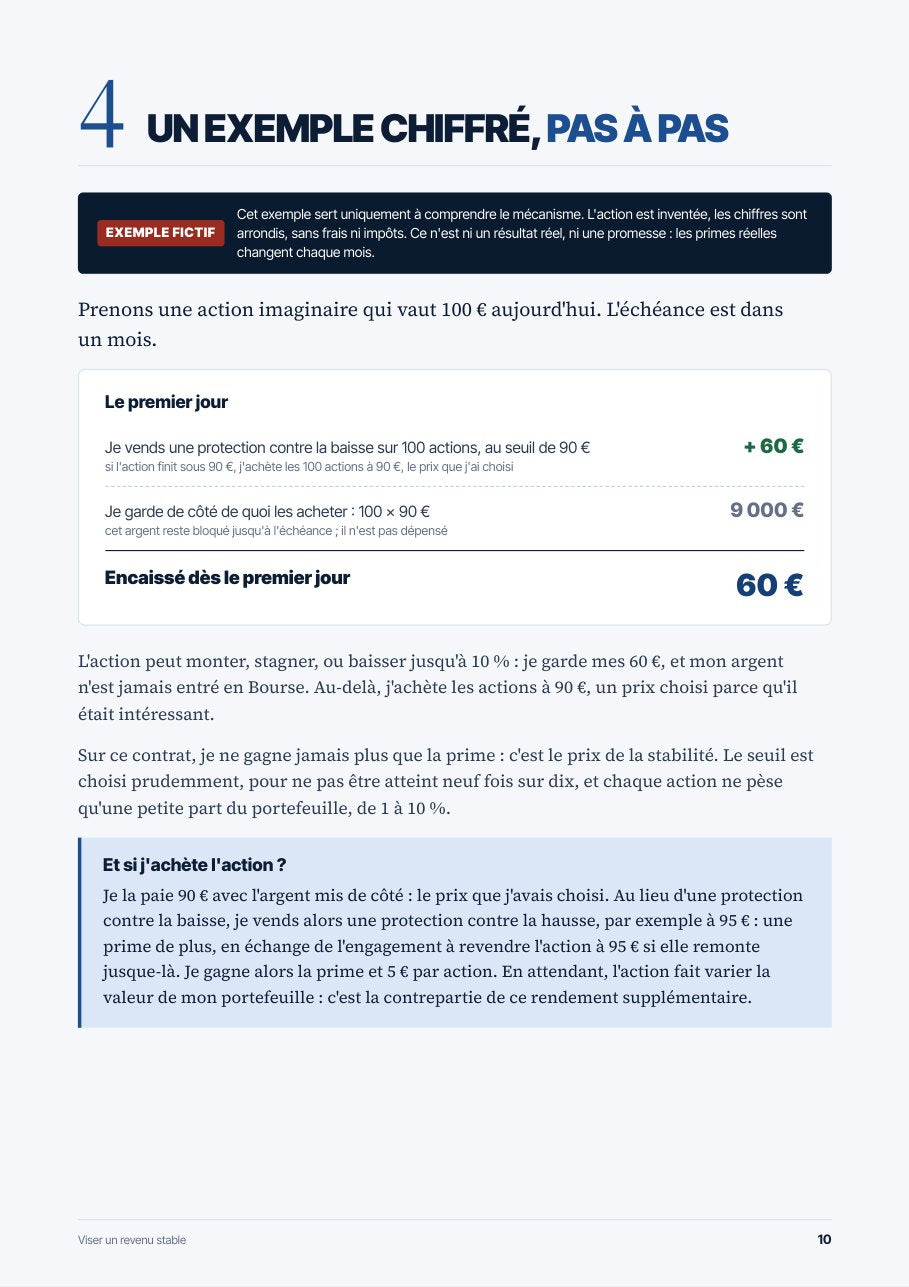
Pourquoi votre épargne dépend de la hausse, ce qu'est une option, d'où vient le revenu, un exemple chiffré ligne par ligne, et ce qui se passe quand une action s'effondre.
Vos questions
Les questions qu'on nous pose le plus
Je suis déjà client de Stratégies Multipolaires ou de Placements Multipolaires : à quoi me sert cette stratégie ?
Avec Stratégies Multipolaires ou Placements Multipolaires, vous avez construit des placements classiques. Ils rapportent surtout quand les marchés montent. La stratégie neutre est l'alternative pour la partie de votre épargne que vous voulez stable : elle vise un revenu régulier sans dépendre de la hausse des marchés, et des professionnels la gèrent pour vous.
J'ai déjà des placements classiques. Faut-il les vendre ?
Le guide ne vous dit pas quoi vendre ni quoi garder. La stratégie se pense pour une partie de l'épargne, à côté des placements existants : les placements classiques cherchent la hausse, elle cherche la stabilité. Quand la Bourse baisse un peu, elle continue d'encaisser ses primes.
Est-ce une formation ?
Non. Vous n'avez rien à apprendre ni à surveiller : des gérants professionnels appliquent la stratégie pour vous. Le guide sert à comprendre la méthode avant d'y confier votre argent.
Que se passe-t-il si la Bourse chute fortement ?
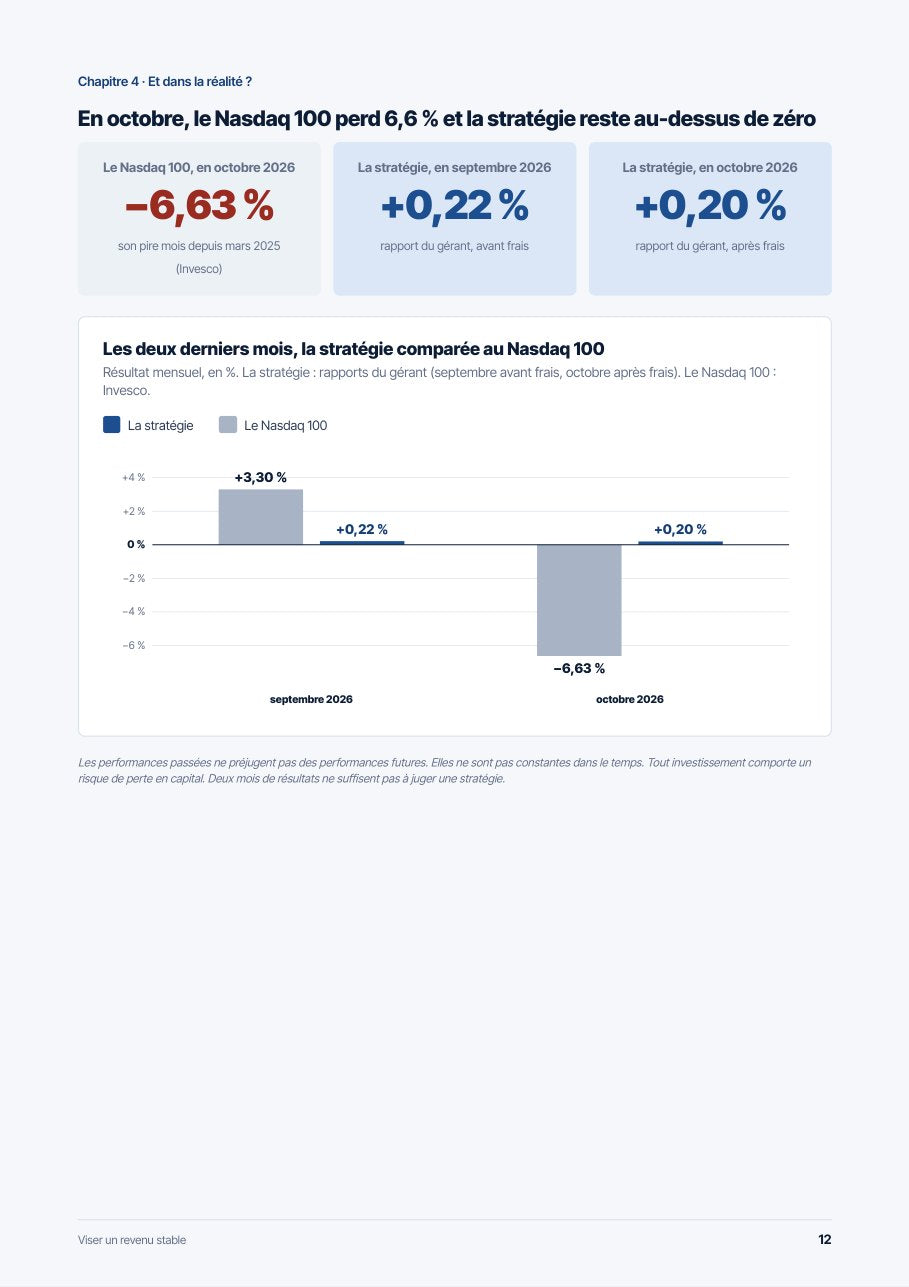
La stratégie ne détient pas les actions, elle a seulement des contrats dessus : tant que le prix reste au-dessus du seuil, la baisse se passe sans elle. Si une action passe sous le seuil, elle l'achète au prix qu'elle avait choisi. L'action compte alors dans le portefeuille et peut encore baisser avant de remonter ; en attendant, la stratégie vend dessus une protection contre la hausse, qui rapporte une prime de plus. Le guide montre un cas réel, en octobre 2026.
Puis-je récupérer mon argent ?
Oui. Pour sortir, les contrats en cours ne sont pas renouvelés ; les plus courts durent de 30 à 45 jours. Comptez en général jusqu'à deux mois. Les conditions exactes de sortie vous sont présentées pendant l'appel.
Le revenu est-il garanti ?
La prime est encaissée à tous les coups, mais le revenu visé n'est pas garanti : comme tout placement, la stratégie comporte un risque de perte en capital. Son revers le plus courant, c'est de gagner peu quand la Bourse s'envole.
Comment ça se passe
Lisez d'abord, et décidez ensuite
- 1Vous recevez le guide par email
Dans les minutes qui suivent votre inscription.
- 2Vous le lisez, à votre rythme
16 pages, sans jargon, avec le mécanisme et ce qui peut arriver. Rien à apprendre par cœur : vous n'aurez pas à l'appliquer vous-même.
- 3Si la méthode vous parle, Franck vous la présente
Un appel de 30 minutes : la gestion au quotidien, qui gère, les conditions d'accès, vos questions. L'accès à la stratégie démarre à 20 000 €, montant fixé par le gérant. L'appel coûte 300 €, intégralement remboursés si vous décidez ensuite d'accéder à la stratégie.